Qualification fiscale des opérations immobilières
La qualification fiscale qui tient devant l'administration.
TVA immobilière, droits de mutation, plus-value du non-résident. Opposable établit la position fiscale d'une opération avant l'acte : une qualification datée, sourcée et chiffrée, suivie dans le temps, qu'un avocat peut engager.
Accès ouvert par organisation. Sans engagement. Édité par EJDB, notes validées par Bensaid Avocats.
Ce qui fait Opposable
Les pièces d'abord
Un SIREN pré-remplit l'identité d'une partie. Le texte d'un titre ou d'une promesse, pseudonymisé localement, alimente le questionnaire. Vous vérifiez, vous ne ressaisissez pas.
Un arbre, pas un oracle
La qualification est un arbre de décision versionné, sans modèle de langage. Les mêmes faits donnent toujours le même résultat, et chaque conclusion cite son article avec la date de la version.
Des sources vivantes
Loi, BOFiP, jurisprudence, conventions : chaque source porte une date de vérification et une échéance de revérification. Ce qui n'est pas opposable est signalé comme tel.
Franco-suisse
Résident suisse qui vend en France, convention de 1966, prélèvement de solidarité, représentant fiscal : le volet transfrontalier est traité, pas renvoyé à plus tard.
Une note qui engage
La sortie n'est pas une clause entre crochets mais une note dans la structure du cabinet : faits, qualification, chiffres, échéances, sources, clause. Validée par un avocat, elle engage son signataire.
Veille à impact
Quand un texte change, les dossiers calculés sur l'ancienne version sont listés et recalculés avec la méthode à jour. Vos clients sont recontactés avant le contrôle, pas après.
Ce que coûte une mauvaise qualification
Une qualification fragile ne se voit pas à la signature. Elle se voit au contrôle, quand le prix est encaissé et que l'intérêt de retard court depuis l'acte. Situations chiffrées par les méthodes d'Opposable, avec leur formule.
La vente relevait de la TVA et l'acquéreur n'a pas poursuivi l'activité locative : faute d'universalité transmise, la dispense tombe et la taxe est reconstituée en dedans du prix (2 400 000 × 20/120), à la charge du vendeur.
Déchéance : droits au taux de droit commun (5,80665 %), soit 174 200 €, moins le droit fixe de 125 € acquitté. S'y ajoute l'intérêt de retard de 0,20 % par mois depuis l'acte, 16 711 € au bout des quatre ans.
La marge de 600 000 € s'entend TVA comprise : la taxe est de 600 000 × 20/120 = 100 000 €, et non 20 % × 600 000 = 120 000 € (BOI-TVA-IMM-10-20-10, § 250). Vingt mille euros collectés en trop, ou un prix mal négocié.
Le relèvement temporaire du droit départemental à 5 % ouvert par la loi de finances pour 2025 ne s'applique pas à la première propriété affectée à la résidence principale : 4,50 % restent dus. Écart de droits, frais d'assiette compris : 75 822 € au lieu de 69 680 €.
17,2 % contre 7,5 % pour un cédant affilié à un régime suisse, européen ou britannique : 9,7 points de trop, réclamables dans le délai de réclamation seulement.
La fraction exonérable est plafonnée à 150 000 € de plus-value nette : 19 % de prélèvement et 7,5 % de prélèvement de solidarité sur ces 150 000 € ont été payés à tort (article 150 U, II, 2°).
6 % de la plus-value imposable au-delà de 260 000 € (article 1609 nonies G), rappelés avec intérêt de retard.
Vos données, et qui y touche
Union européenne, cloisonné par organisation
Base Postgres hébergée dans l'Union européenne, chiffrée au repos, jamais exposée sur Internet. Chaque organisation ne voit que ses dossiers, et c'est la base elle-même qui l'impose, pas seulement l'application.
Rien à retenir, rien à perdre
Connexion par lien à usage unique reçu sur l'e-mail professionnel. Pas de mot de passe, pas de code par SMS.
La règle qualifie, pas un modèle
La qualification est un arbre de décision versionné. L'IA n'intervient que si vous le demandez, pour lire une pièce ou relire une rédaction, et seulement sur un texte dont les parties, adresses, identifiants et comptes ont été remplacés par des jetons. Si un nom connu subsiste, l'envoi est refusé.
Un historique qu'on ne réécrit pas
Chaque action sur un dossier est horodatée et chaînée par empreinte. La base refuse toute écriture qui romprait la chaîne, et une rupture est signalée à l'affichage.
Vous repartez avec vos dossiers
Export de chaque note en Markdown et en HTML imprimable. Après résiliation, les dossiers restent lisibles, puis sont supprimés sur demande.
Sous-traitants nommés
Hébergement et authentification dans l'Union européenne, assistance IA facultative sans entraînement sur vos données, registre des sociétés pour le pré-remplissage. La liste complète, avec les noms, est dans la politique de confidentialité.
Qui relit vos dossiers
Une qualification n'engage que si quelqu'un la signe. Les méthodes d'Opposable sont écrites et relues par deux avocats fiscalistes du cabinet Bensaid Avocats, et c'est l'un d'eux qui vous répond quand vous demandez un avis.
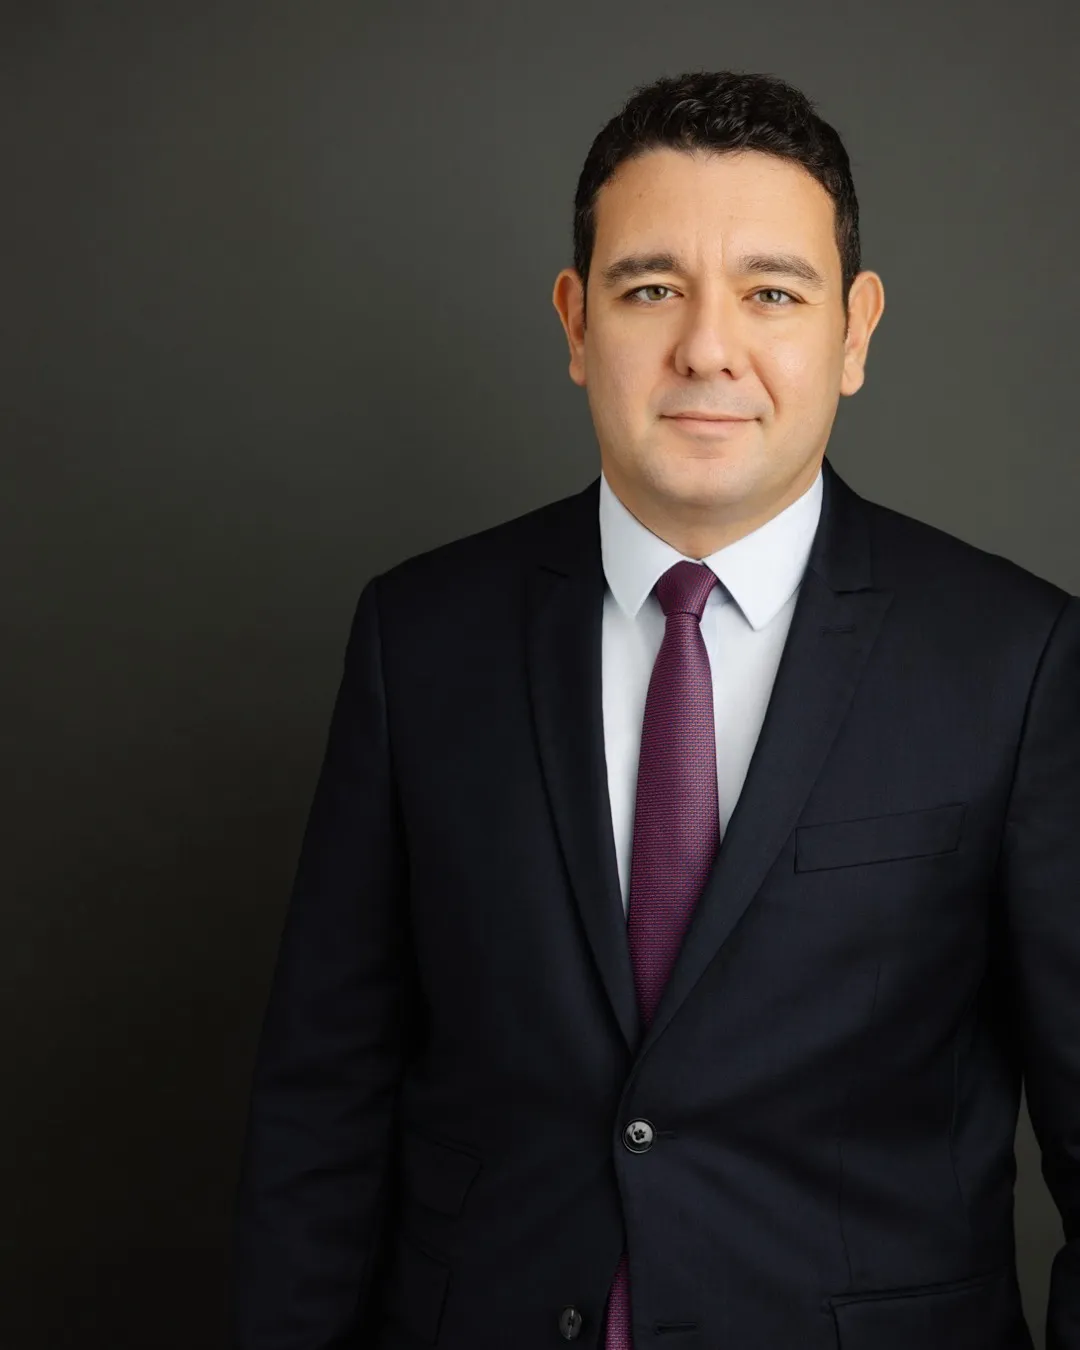
Jonathan Bensaid
Avocat aux barreaux de Paris et de Genève, associé fondateur de Bensaid Avocats
Dirige l'éditeur, conçoit les méthodes et signe les qualifications que l'outil prépare.
Structuration patrimoniale, fiscalité internationale, fiducie et fiscalité des non-résidents. Carrière commencée à Genève. Auteur dans Defrénois, Lextenso et Village Notaires sur la fiducie, l'exit tax et la holding patrimoniale.
Profil sur le site du cabinet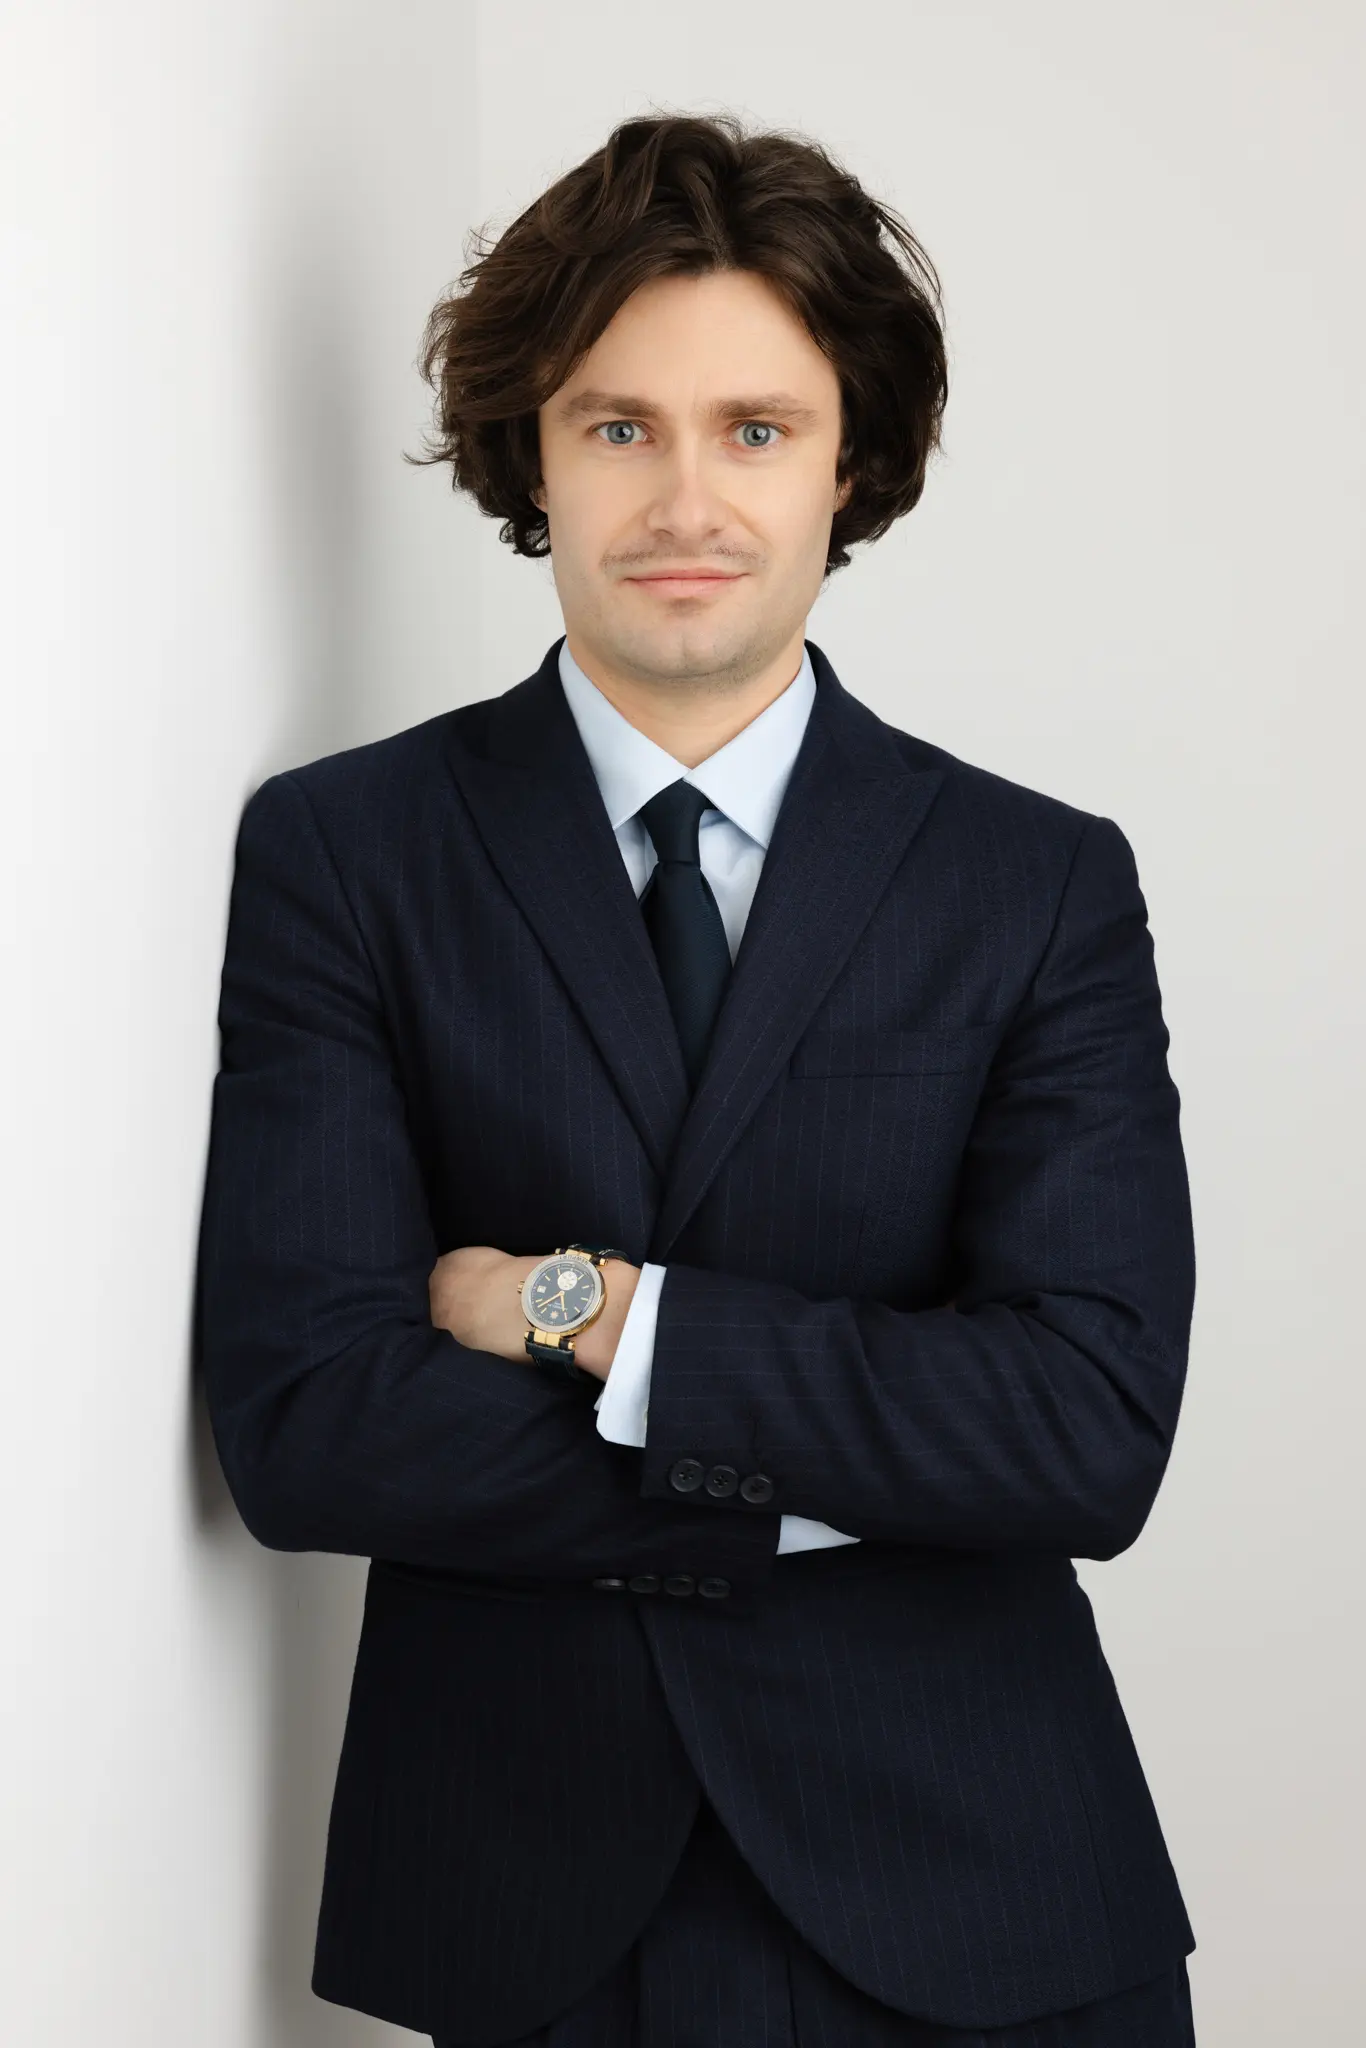
François Ouairy
Avocat fiscaliste au barreau de Paris, associé de Bensaid Avocats
Relit les méthodes de TVA immobilière et de droits de mutation, et les notes qui en sortent.
TVA immobilière et droits de mutation, fiscalité des véhicules immobiliers (SIIC, OPPCI, SCPI, SCI), fiducie-sûreté, fiscalité internationale. Conseil et contentieux. Membre de l'IACF. Auteur dans Defrénois, Lextenso et Le Moniteur.
Profil sur le site du cabinetFormules
Abonnement mensuel par organisation, hors taxes, sans engagement. Les mises à jour des méthodes et la veille sont incluses. Les 5 premières organisations bénéficient de 30 jours d'essai : carte enregistrée à la souscription, facturation seulement ensuite, résiliable avant.
Avis d'avocat sur un dossier qualifié : sur devis, à partir d'un forfait fixé avant toute diligence. Le rendez-vous de cadrage stratégique du cabinet reste accessible aux abonnés et à leurs clients.
Ouvrir votre espace
Écrivez-nous avec le nom de votre organisation et le nombre de comptes souhaités. L'espace est ouvert sous un jour ouvré et, si vous le souhaitez, nous passons ensemble l'un de vos dossiers en cours, en visioconférence.
contact@bensaid-avocats.fr